Uma disputa tributária envolvendo a transferência de gado entre fazendas do mesmo proprietário terminou com decisão favorável ao governo do Acre no Supremo Tribunal Federal. A Corte manteve o entendimento do Tribunal de Justiça do Acre sobre a possibilidade de cobrança de ICMS nessas operações.
O caso começou nas varas cíveis do estado e chegou ao STF por meio de recursos apresentados pela parte que contestava a cobrança. Com a defesa técnica da Procuradoria do Estado, o governo sustentou a legalidade da incidência do imposto.
A ministra Cármen Lúcia decidiu não analisar o recurso que questionava a cobrança de ICMS em transferências interestaduais de gado entre propriedades do mesmo dono. No entendimento firmado, mesmo quando não há venda, a cobrança pode ocorrer se a legislação estadual considerar a saída do estado como encerramento do diferimento de operações anteriores.
Embora exista jurisprudência do STF no sentido de afastar a cobrança em situações semelhantes, a ministra apontou que o caso apresenta particularidade prevista na legislação estadual do Acre.
Segundo a Agência de Notícias do Acre, o secretário adjunto da Receita, Clóvis Gomes, explicou que a simples transferência de mercadoria, em regra, não configura fato gerador de ICMS. No entanto, no caso do chamado ICMS diferido, a tributação não ocorre no momento da compra do gado de outros produtores, mas é exigida quando há a saída para frigorífico, outro estado ou exportação.
Segundo ele, a legislação acreana permite a cobrança nesse momento específico, entendendo que a transferência interestadual representa o encerramento do diferimento da operação anterior.
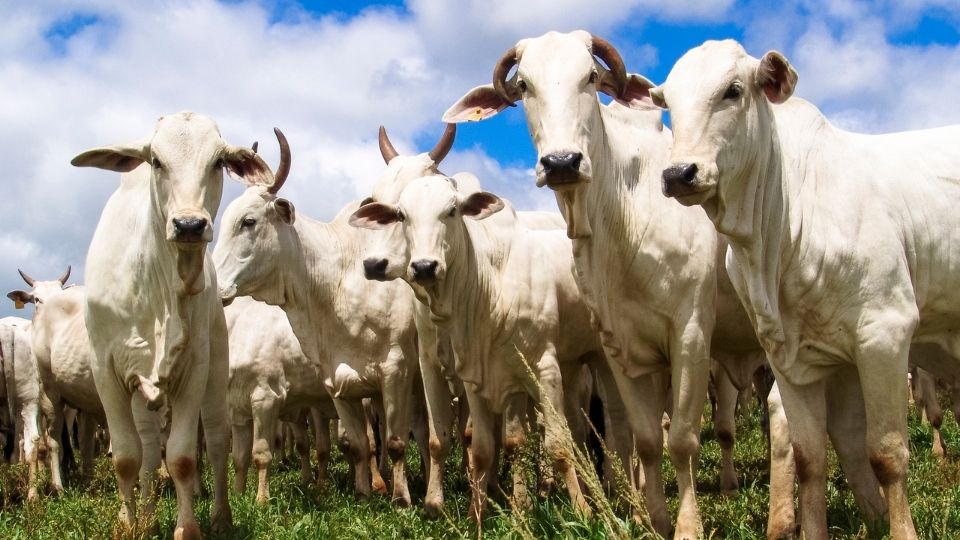
A controvérsia envolve a movimentação de “gado em pé” entre fazendas do mesmo produtor situadas em estados diferentes. O proprietário defendia que não deveria haver tributação, por não ter ocorrido venda ou mudança de titularidade.
Com a decisão do STF, permanece válido o entendimento do TJAC, reforçando que a cobrança pode ser aplicada quando prevista na legislação estadual, mesmo na ausência de venda formal da mercadoria.