A Lotofácil é apontada como a “menos difícil” das loterias da Caixa Econômica Federal, mas isso não a torna tão simples quanto o nome indica. Cada aposta oferece uma probabilidade de acerto de um em mais de três milhões.
Mesmo assim, a modalidade está longe da dificuldade da Mega‑Sena e da +Milionária, que costumam acumular por longos períodos antes de distribuir o prêmio.
A Lotofácil costuma pagar o prêmio principal com mais frequência do que ficar sem vencedores, o que explica sua grande popularidade entre os apostadores.
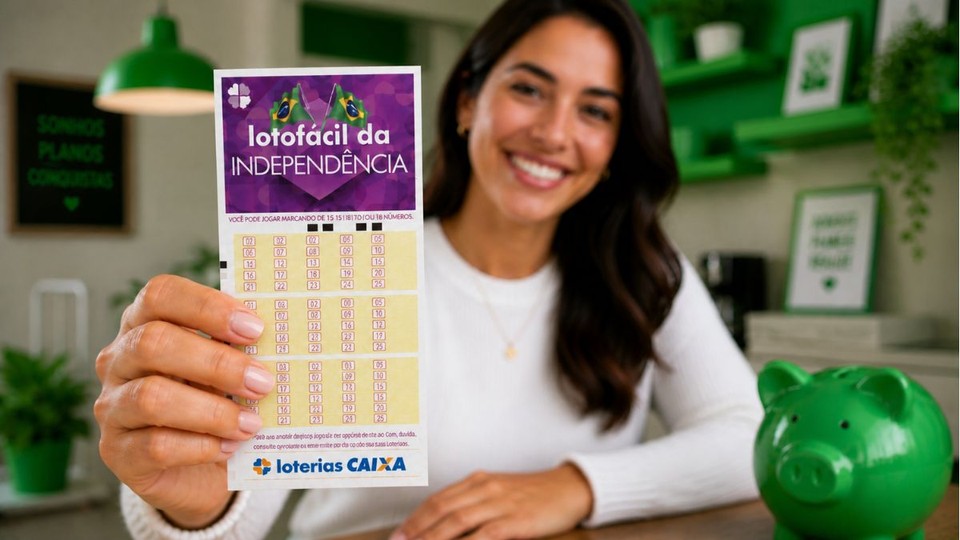
Na última sexta‑feira (4), a Caixa suspendeu os sorteios regulares da Lotofácil. A pausa tem objetivo específico: até a manhã do dia 15, todas as apostas serão direcionadas ao concurso especial da Lotofácil da Independência de 2026.
O prêmio estimado para esse concurso especial gira em torno de R$ 300 milhões, podendo crescer até a data do sorteio, impulsionado por um volume elevado de apostas.
As regras do concurso seguem o mesmo padrão de outras edições especiais, como a Mega da Virada, a Quina de São João e a Dupla de Páscoa, ou seja, não há acumulação. Se ninguém acertar as 15 dezenas em 15 de setembro, o valor será dividido entre quem fizer 14 acertos, e assim sucessivamente até encontrar ganhadores.
Até o momento, nenhum apostador conseguiu levar o prêmio da Lotofácil da Independência sozinho, embora a primeira vitória ainda seja possível.
Para ilustrar o potencial financeiro, o Seu Dinheiro calculou o rendimento do prêmio caso fosse investido integralmente na poupança. O valor renderia R$ 2,02 milhões já no primeiro mês, equivalendo a um “pequeno” prêmio mensal.
Ao final de um ano, o retorno líquido de R$ 300 milhões na poupança alcançaria 8,38% – acima da projeção de inflação para 2026 – e ainda seria isento de Imposto de Renda.
Entretanto, com a taxa Selic em 14% ao ano, ainda que em fase de corte, a poupança perde competitividade frente a alternativas mais rentáveis e seguras. No Tesouro Selic 2031, por exemplo, o rendimento mensal do prêmio seria cerca de R$ 2,4 milhões já descontado o imposto. Em um CDB que pague 100% do CDI, o ganho no primeiro mês chegaria a aproximadamente R$ 2,6 milhões.
Fonte: Seu Dinheiro