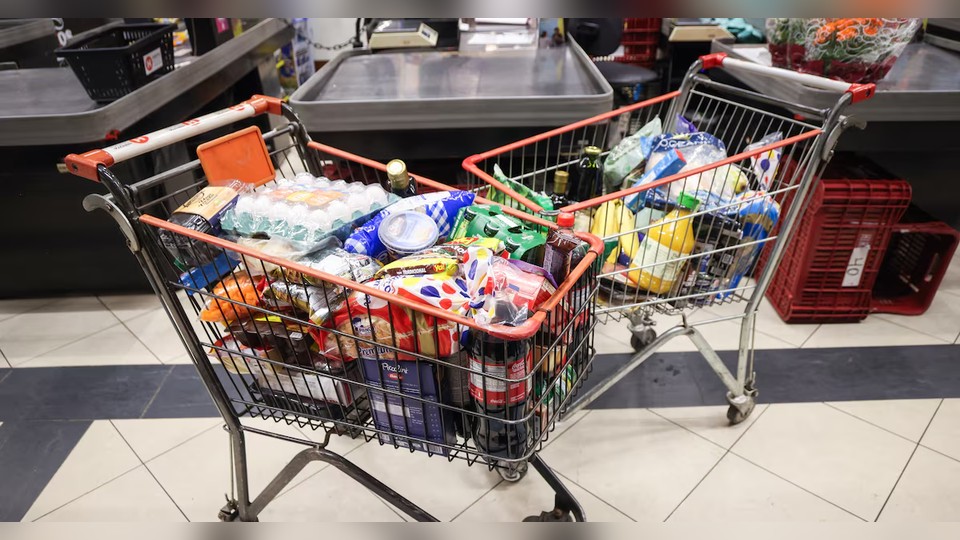
O cenário de inflação acima do previsto, aliado a juros elevados, tem comprimido o orçamento doméstico. Atualmente, de cada R$ 100 recebidos, pouco mais de R$ 20 permanecem para consumo após as famílias destinarem recursos a itens essenciais e ao pagamento de empréstimos e financiamentos.
A pesquisa da consultoria Tendências, que reúne dados desde 2011, indica que a margem disponível está nos patamares mais baixos da série histórica. Em maio, a sobra depois de todas as despesas foi de 21,7% (R$ 21,7 a cada R$ 100), enquanto o menor índice registrado ocorreu em janeiro e fevereiro deste ano, com 21%.
Segundo a analista Isabela Tavares, da Tendências, “temos um cenário econômico até o início da guerra e outro bem diferente depois do início da guerra. A inflação aumentou mais do que esperávamos, e a renda disponível ficou baixa”. Ela alerta que variações de apenas 0,1 ponto percentual na renda disponível podem impactar significativamente o orçamento familiar.
Para 2026, os preços devem continuar pressionados pelo choque do petróleo, que eleva custos de frete, combustíveis e bens industriais, além da expectativa de um El Niño intenso, capaz de reduzir a produção de alimentos, sobretudo no Sul, e encarecer os preços tanto no final deste ano quanto no início do próximo.
A pesquisa Focus, elaborada por bancos e consultorias, mostra que as expectativas de inflação subiram de 4,31% em janeiro para 5,03% na última edição. A inflação de alimentos e bebidas tem ficado acima da média geral. Em julho, o IPCA‑15 registrou 3,51% ao ano, enquanto o grupo de alimentos e bebidas chegou a 4,37%, corroendo ainda mais o poder de compra.
A taxa básica de juros, a Selic, está em 14% ao ano. O Copom reduziu o patamar em 0,25 ponto percentual e prevê novo corte para 13,75% em setembro, mas ainda é considerada alta. O elevado custo do crédito tem levado muitas famílias a parcelar compras de supermercado no cartão, o que, em caso de atraso, aumenta os juros e reduz ainda mais a renda disponível.
A Federação do Comércio de Bens, Serviços e Turismo de São Paulo (FecomercioSP) registrou queda na Intenção de Consumo das Famílias (ICF) em julho, marcando o quarto recuo consecutivo, reflexo da baixa confiança dos consumidores. No contexto eleitoral, o governo tem ampliado o programa Desenrola, que já realizou 3,6 milhões de operações e foi prorrogado até setembro.
A economista Anna Carolina Gouveia, do FGV Ibre, avalia que o Desenrola oferece alívio de curto prazo, mas não resolve o problema estrutural de endividamento e inadimplência. “Ele não resolve o nosso problema. Só alivia”, afirma.
Dados do FGV Ibre apontam que as famílias com renda de até R$ 2,1 mil tiveram a maior melhora na situação financeira, avançando 13,1 pontos para 91,5, impulsionadas pelo mercado de trabalho, reajuste do salário mínimo, isenção do Imposto de Renda e o próprio Desenrola. Para as demais faixas de renda, o índice de situação financeira tem se mantido entre 60 e 70 pontos.
Em junho, 83,7 milhões de pessoas estavam inadimplentes, o maior patamar já registrado, com dívidas totalizando R$ 579 bilhões, das quais 27,3% estavam concentradas em bancos e cartões de crédito e 21,3% em contas básicas como água e luz. As despesas cotidianas, como supermercado e contas recorrentes, representam 57% do orçamento mensal das famílias, segundo Aline Vieira, da Serasa.
Em síntese, a perda do poder aquisitivo dos brasileiros decorre da combinação de inflação alta, que encarece necessidades básicas, e do elevado endividamento, que consome a renda disponível por meio dos juros. Essa dupla pressão reduz a margem para imprevistos e limita a capacidade de investimento e consumo de bens duráveis.
Fonte: Estadão Economia